预见2022 《2022年中国计算机系统集成行业全景图谱》(附市场规模及信息系统集成服务分析)
一、行业概述
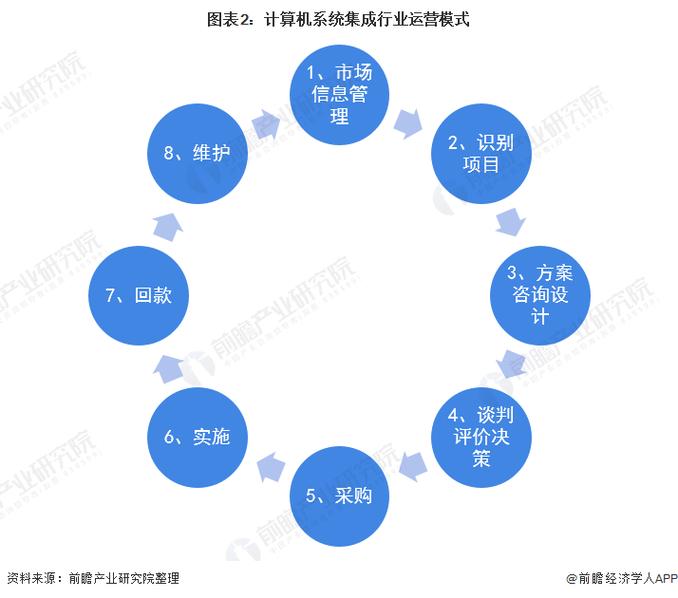
计算机系统集成行业是指以用户需求为导向,将硬件、软件、网络、数据等要素有机结合,为用户提供综合解决方案的服务行业。随着信息化建设的深入推进,系统集成已成为推动数字经济发展的重要力量。2022年,中国计算机系统集成行业在政策红利和市场需求的共同驱动下,呈现出新的发展态势。
二、市场规模
据相关统计数据显示,2022年中国计算机系统集成市场规模达到约1.8万亿元,同比增长约10.5%。其中,信息系统集成服务占据主导地位,市场规模超过1.2万亿元,占比约66.7%。行业整体保持稳定增长,增速较上年略有提升,主要得益于云计算、大数据、人工智能等新一代信息技术的融合应用以及政务、金融、制造等重点领域数字化转型的加速。
三、信息系统集成服务分析
信息系统集成服务是系统集成行业的核心细分领域,主要包括基础设施集成、应用系统集成、数据集成以及安全集成等。2022年,随着企业上云和信创产业的推进,基础设施集成服务需求旺盛;应用系统集成向垂直行业深度拓展,尤其在智慧城市、智慧医疗、智能制造等领域表现突出;数据集成服务因数据要素市场化配置改革而快速增长;安全集成服务在网络安全法律法规完善的背景下保持高速增长。
从服务模式看,信息系统集成服务正从传统的项目型向“产品+服务”订阅式转型,服务商更加注重持续运营和客户价值挖掘。头部企业通过构建生态平台,提供端到端的数字化解决方案,市场集中度进一步提升。
四、行业全景图谱
2022年中国计算机系统集成行业全景图谱可从产业链角度勾勒:上游为硬件设备、基础软件、网络设备等供应商;中游为系统集成服务商,包括综合型巨头和垂直领域专业厂商;下游为政府、金融、电信、能源、制造、交通等应用行业。行业参与者还包括咨询规划、监理评估等配套服务机构。政策环境方面,数字中国建设整体布局规划、信创产业政策等为行业发展提供了有力支撑。
五、发展趋势与展望
中国计算机系统集成行业将呈现以下趋势:一是技术融合深化,云原生、人工智能、边缘计算等新技术将重塑集成服务模式;二是行业聚焦加剧,服务商需深耕特定行业形成差异化优势;三是服务模式创新,订阅式、运营式服务占比将逐步提升;四是生态竞争升级,头部企业将通过生态构建巩固市场地位。预计到2025年,市场规模有望突破2.5万亿元,信息系统集成服务仍将是增长主力。
2022年中国计算机系统集成行业在数字化转型浪潮中保持了稳健增长,信息系统集成服务作为核心引擎,将持续推动行业向高质量方向发展。
如若转载,请注明出处:http://www.karvfbb.com/product/45.html
更新时间:2026-11-21 09:29:43